Ипотека ForteBank под залог - от 5% годовых

Обновлено: 22 августа 2026 г. · Редакция Ui.kz

ForteBank построил свою ипотеку вокруг одной идеи: чем больше денег вы размещаете в банке, тем ниже ставка. Шкала прозрачная - от 15% при залоге 30% до 5% при залоге 70%, и это единственная программа на рынке, где ставку можно «настроить» под свои накопления заранее, ещё до заявки. Стандартной ипотеки без залога у Forte нет, зато есть «7-20-25». Считаем, при каком залоге Forte становится выгоднее конкурентов.

25 ЖК3442 свободных квартирцены от 17,6 млн тг

Цены и предложение прямо сейчас

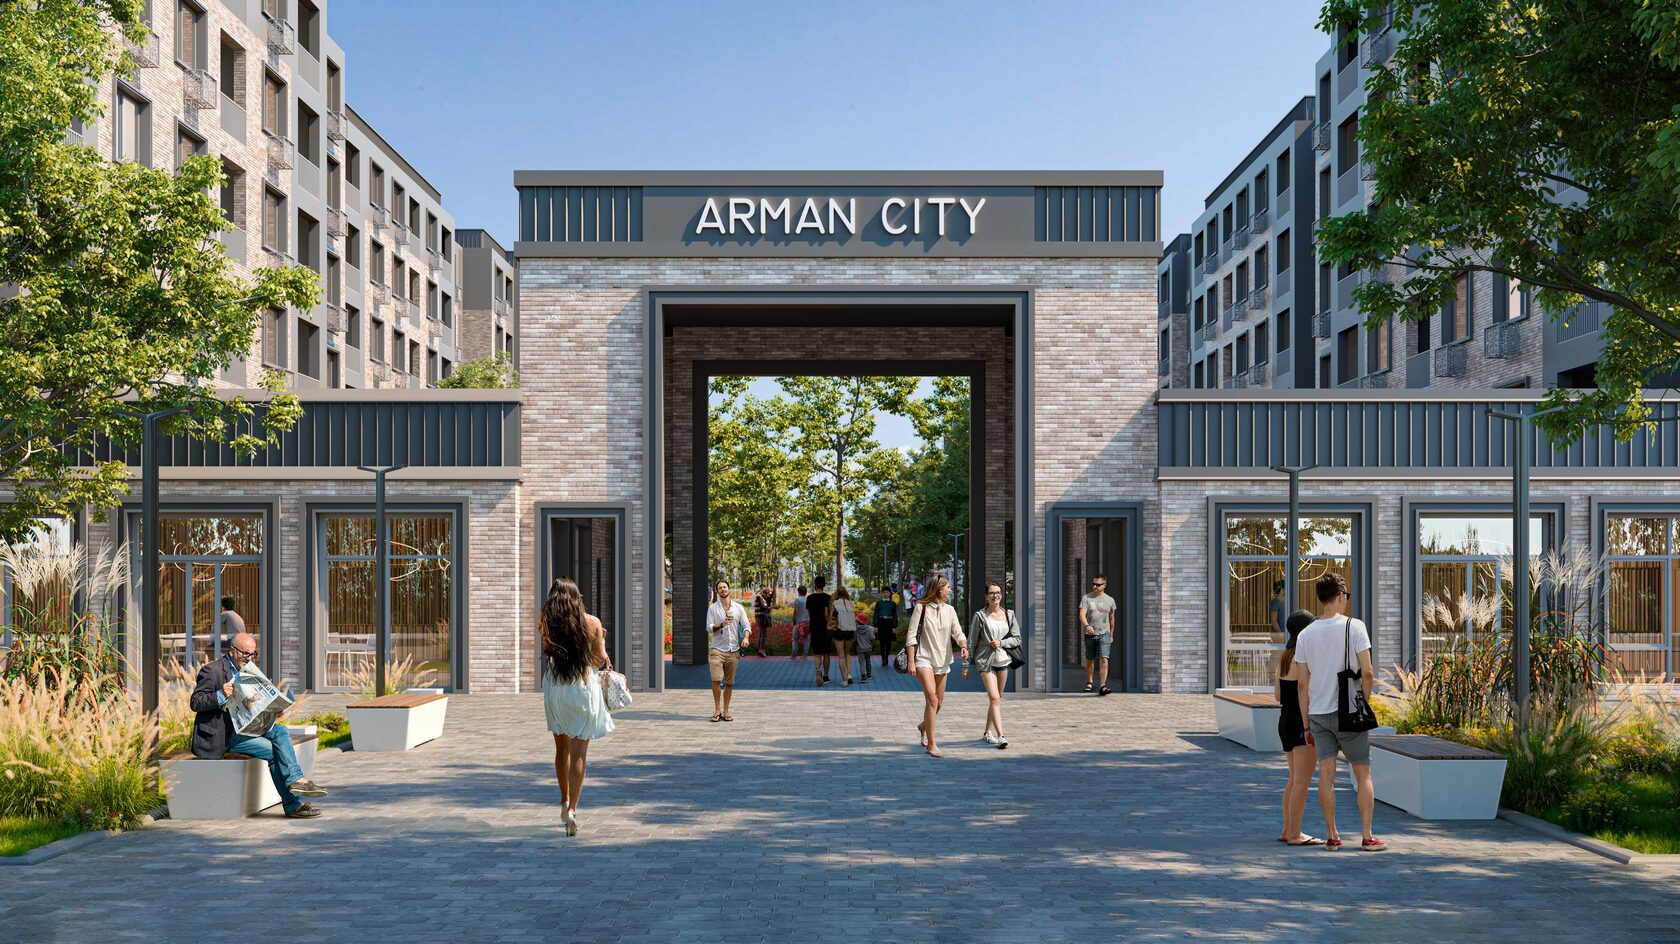
В выборке «Ипотека ForteBank под залог - от 5% годовых» сегодня 25 жилых комплексов и 4192 свободные квартиры. Вход в рынок - от 17,6 млн тг, медианная цена входа по комплексам - 33,6 млн тг. Площади начинаются от 27,64 м². 12 комплексов уже сданы - заселение сразу после сделки.

В каких районах есть подходящие квартиры

  • Алатауский районот 22,2 млн тг1721 квартира
  • Жетысуский районот 28,2 млн тг1135 квартир
  • Турксибский районот 21,2 млн тг561 квартира
  • Ауэзовский районот 21,4 млн тг333 квартиры
  • Наурызбайский районот 31 млн тг174 квартиры
  • Алмалинский районот 40,1 млн тг120 квартир
  • Медеуский районот 17,6 млн тг100 квартир
  • Другие районы районот 52,5 млн тг33 квартиры
  • Бостандыкский районот 37,6 млн тг15 квартир

Цифры собираются автоматически из баз застройщиков несколько раз в день и совпадают с каталогом ниже.

Ипотека под залог ForteBank (2026)
  • Ставка зависит от размера залога: 30% - 15%, 40% - 13%, 50% - 11%, 60% - 8%, 70% - 5% (ГЭСВ от 5,2%).
  • Залог - от 30% стоимости жилья; размещается на специальном счёте банка и возвращается после погашения.
  • Срок - до 15 лет; максимальная сумма - 100 млн тг.
  • Жильё: готовые квартиры, дом не ранее 1987 года, любой материал; общежития не кредитуются.
  • Заёмщик: от 21 года, официальный доход за 6 месяцев.
Госпрограмма «7-20-25» через ForteBank
  • 7% годовых, взнос 20%, до 25 лет, до 30 млн тг в Алматы - готовое первичное жильё, первое в собственности.

Шкала ставок: сколько заложить, чтобы получить 5%

Залог от стоимостиСтавкаПлатёж по кредиту 30 млн тг на 15 летПереплата
30%15%≈ 420 000 тг/мес≈ 45,6 млн тг
40%13%≈ 380 000 тг/мес≈ 38,3 млн тг
50%11%≈ 341 000 тг/мес≈ 31,4 млн тг
60%8%≈ 287 000 тг/мес≈ 21,6 млн тг
70%5%≈ 237 000 тг/мес≈ 12,7 млн тг

Для сравнения: стандартная ипотека 20,5% на те же 15 лет - ≈ 538 000 тг/мес и ≈ 67 млн тг переплаты. Залог 30% экономит 21 млн тг, залог 70% - 54 млн тг.

Зачем залогывать деньги, если можно просто внести больший взнос

Это главный вопрос, который задают про ипотеку под залог. Ответ - в ликвидности. Внесённый первоначальный взнос уходит продавцу навсегда. Залог остаётся вашим: после погашения (в том числе досрочного) вы получаете его обратно целиком. Фактически вы занимаете у банка под обеспечение собственными деньгами - и платите за это 5-15% вместо 20-24%.

Пример: квартира 40 млн тг, у вас на руках 28 млн (70%). Вариант А - внести 28 млн, взять 12 млн под 20,5%: платёж ≈ 215 000 тг, деньги потрачены. Вариант Б (Forte) - взнос 8 млн (20%), залог 20 млн (50%), кредит 20 млн под 11% на 15 лет: платёж ≈ 227 000 тг, и при этом 20 млн тг остаются вашими и вернутся через 15 лет или раньше. Разница в платеже - 12 000 тг в месяц за сохранённые 20 млн тг ликвидности.

Кому подходит ипотека Forte

  • Продавцам старой квартиры: деньги от продажи идут в залог, ставка падает до 5-11%, а ликвидность сохраняется.
  • Предпринимателям, которым важно не выводить капитал из оборота полностью.
  • Тем, кто получил крупную сумму (наследство, бонус, продажа бизнеса) и хочет купить жильё, не расставаясь с деньгами навсегда.
  • Покупателям готового жилья в домах после 1987 года - под требования Forte подходит большинство алматинских новостроек и домов 1990-2020-х годов.

Forte или БЦК JAÑA: две ипотеки под залог

ПараметрForteBankБЦК JAÑA
Минимальный залог30%20%
Ставка при залоге 30%15%13,45%
Ставка при залоге 70%5% (до 15 лет)5% (до 3 лет, зарплатный клиент)
Максимальная сумма100 млн тг50 млн тг (100 млн при залоге ≥30%)
Год постройки домане ранее 1987не ранее 1990
Общежитиянетда

При залоге 20-30% чуть выгоднее БЦК, при залоге 60-70% на длинный срок - Forte: его 5% действуют до 15 лет, а не до 3.

Как оформить

  1. 1Рассчитайте, какой залог можете разместить, и определите свою ставку по шкале.
  2. 2Подайте заявку в приложении Forte или в отделении - банк проверит доход и кредитную историю.
  3. 3Откройте специальный счёт и разместите залог.
  4. 4Выберите квартиру в доме не старше 1987 года, закажите оценку и страхование.
  5. 5Подпишите договоры и зарегистрируйте сделку. Мы поможем подобрать квартиру под требования Forte и сопроводим сделку бесплатно.
Жилые комплексы с подходящими квартирами

Частые вопросы

Какая ставка по ипотеке ForteBank в 2026 году?

От 5% до 15% в зависимости от залога: 15% при 30%, 13% при 40%, 11% при 50%, 8% при 60%, 5% при 70% стоимости жилья. По «7-20-25» - 7%.

Есть ли в Forte ипотека без залога?

Собственной стандартной ипотеки без залога в 2026 году нет. Без залога доступна только госпрограмма «7-20-25» при соответствии её условиям.

Что будет с залогом?

Деньги размещаются на специальном счёте банка и возвращаются после полного погашения кредита, в том числе досрочного.

Какой максимальный срок и сумма?

До 15 лет и до 100 млн тг.

Какие дома кредитует ForteBank?

Готовые квартиры в домах не ранее 1987 года постройки, любой материал. Общежития не кредитуются.

Можно ли погасить досрочно?

Да; залог возвращается после погашения. Закон запрещает банкам штрафы за досрочное погашение ипотеки после 6 месяцев обслуживания.

Чем Forte лучше большего первоначального взноса?

Заложенные деньги остаются вашими и возвращаются, а внесённый взнос - нет. При залоге 50% вы сохраняете половину стоимости квартиры как ликвидный резерв и платите всего 11%.

Поможем подобрать и оформить - бесплатно
Без комиссии для покупателя · проверка документов · сопровождение сделки Ui.kz
Написать в WhatsApp

Смотрите также

Ипотека и программы
Квартиры под госпрограммы
Оценка, выбор и ремонт
Сделки, налоги и право
Аренда, продажа и сделки
Ипотека в банках
Покупка квартиры
Гид покупателя
Обзоры ЖК
1-комнатные квартиры по районам
2-комнатные квартиры по районам
3-комнатные квартиры по районам
Квартиры по районам